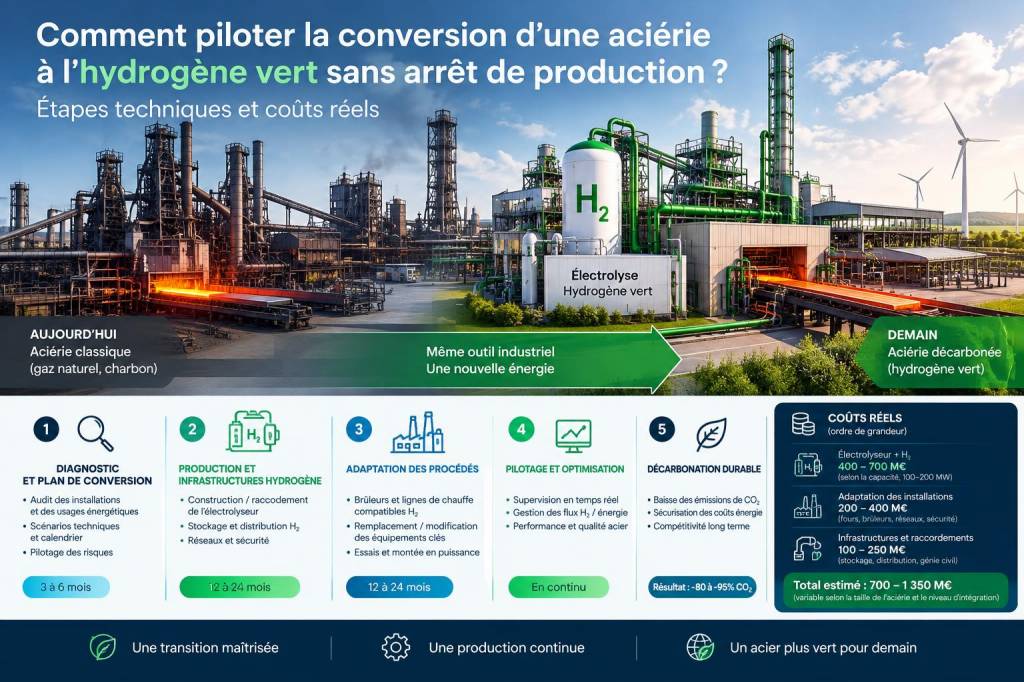
Passer une aciérie du gaz naturel ou du charbon à l'hydrogène vert sans arrêter la production : c'est l'un des défis industriels les plus audacieux et les plus concrets auxquels j'ai été confronté — au moins en tant qu'observateur et analyste des transformations énergétiques. L'enjeu est double : réduire massivement les émissions de CO2 tout en maintenant la continuité de la production, la qualité des aciers et la compétitivité économique. Voici, à la fois technique et pragmatique, comment je verrais ce chantier se dérouler étape par étape, avec les points de vigilance et une estimation des coûts réels.
Première étape : diagnostiquer et cartographier l'existant
Avant toute intervention, il faut une cartographie fine des process : hauts-fourneaux, four à arc électrique (EAF), convertisseurs LD/BOF, unités de réduction directe (DRI), systèmes de chauffe, réseau vapeur, brûleurs, et utilités (air, eau, électricité). J'insiste toujours sur l'importance d'un audit énergétique et process réalisé en continu avec les équipes terrain — procédés, maintenance, sécurité — car les blindages théoriques ne tiennent pas face à la réalité d'un site.
Questions clés à trancher :
Étape suivante : scénario de transition et architecture technique
Il existe plusieurs scénarios possibles, que je classe ainsi :
Sur un site souhaitant maintenir la production en continu, je privilégie d'abord le blending et la conversion des utilités (chaudières vapeur, systèmes thermiques) : ces opérations sont réalisables par phases et limitent les risques d'arrêt total.
Approvisionnement en hydrogène vert : électrolyseur vs achat
Deux choix : produire sur site via électrolyseurs (PEM ou alcalins) ou s'approvisionner via pipeline ou camions. Produire sur site maximise l'indépendance mais exige des investissements CAPEX lourds et une puissance électrique conséquente.
Intégration progressive : étapes opérationnelles
Pour éviter tout arrêt, j'insiste sur une stratégie par vagues :
Pendant chaque phase, la supervision via systèmes DCS/SCADA est essentielle : régulation de flamme, contrôle d'oxygène, équilibrage des bilans thermiques. J'ai vu des projets où l'intégration d'un système de contrôle avancé (par ex. solutions Siemens ou Honeywell) réduisait les temps de réglage de plusieurs semaines.
Sécurité et formation : non négociables
L'hydrogène a une densité énergétique par masse élevée et un comportement de fuite particulier (petites molécules). Pour moi, les points cruciaux sont :
Coûts : estimation réaliste et ventilations
Les coûts varient selon la taille, la localisation et la stratégie d'approvisionnement. Ci-dessous un tableau synthétique que j'utilise souvent pour cadrer les discussions avec des directeurs financiers et des équipes projets.
| Poste | Fourchette de coûts | Commentaires |
| Électrolyseur (capex) | 600–1 200 €/kW | PEM en haut de gamme, alcalin en bas; coûts en baisse mais dépend du prix de l'électricité. |
| Infrastructure H2 (stockage + distribution) | 5–30 M€ (site moyen) | Compression, réservoirs, pipelines internes, stations de ravitaillement. |
| Conversion brûleurs/chaudières | 0,5–5 M€ par ligne | Selon complexité et nombre d'unités à modifier. |
| Conversion DRI / EAF | 50–300 M€ | Projet lourd si réingénierie complète de la route de production. |
| Coûts opérationnels H2 (opex) | 3–8 €/kg H2 | Dépend du coût de l'électricité, rendement électrolyseur, CAPEX amorti. |
| Sécurité & formation | 0,5–3 M€ | Détecteurs, exercices, modifications des infrastructures. |
À titre d'illustration, pour une aciérie de taille moyenne visant plusieurs centaines de tonnes/jour en H2, le CAPEX global peut aller d'une cinquantaine à plusieurs centaines de millions d'euros selon l'ampleur (blending vs conversion complète). L'OPEX dépendra essentiellement du coût de l'électricité bas-carbone : plus il est bas, plus le prix du H2 vert devient compétitif par rapport aux combustibles fossiles.
Financement et modèles économiques
Les leviers financiers incluent subventions nationales et européennes (IPCEI, fonds pour l'hydrogène), PPAs pour électricité renouvelable, et partenariats industriels. J'ai observé des montages réussis où l'aciérie signait un accord d'achat d'électricité (PPA) avec un producteur éolien ou solaire, et un contrat d'ingénierie-maintenance (EPC+O&M) avec un fournisseur d'électrolyseurs.
Autre option pertinente : le réseau d'hydrogène partagé — créer un hub avec plusieurs industriels voisins pour mutualiser électrolyse, stockage et pipeline, réduisant ainsi le CAPEX par site.
Mesures de performance et KPI à suivre
Pour piloter la transition sans impact productif, il faut des indicateurs clairs :
Mettre en place un tableau de bord temps réel permet d'ajuster les injections H2 et de prioriser interventions préventives plutôt que curatives.
Retours d'expérience et marques à connaître
Des acteurs comme ArcelorMittal, Salzgitter ou Tata Steel ont déjà mené des projets pilotes d'H-DRI et de blending à différentes échelles ; côté équipementiers, Siemens Energy, Air Liquide, Linde, NEL et Thyssenkrupp fournissent des solutions clés en main ou des modules. Leur retour montre que la clé du succès est souvent l'intégration forte entre production d'énergie renouvelable, électrolyse et process acier — et une gouvernance de projet qui associe R&D, production et finance dès le départ.