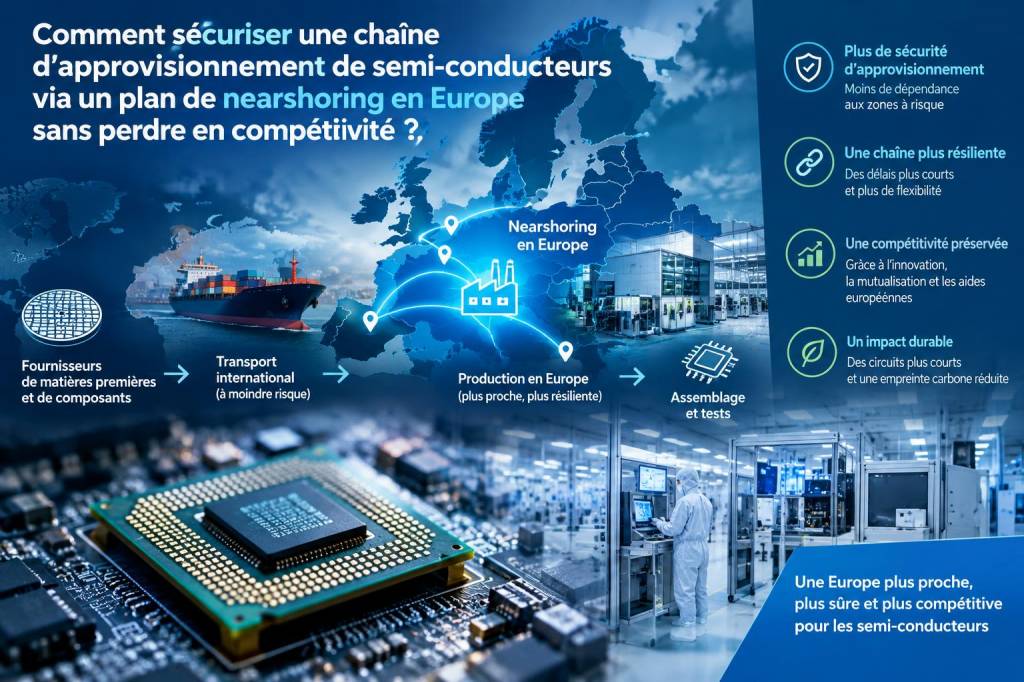
Sécuriser une chaîne d'approvisionnement de semi‑conducteurs en relocalisant une partie de la production en Europe — le fameux « nearshoring » — est aujourd’hui une nécessité stratégique. Pourtant, beaucoup redoutent une perte de compétitivité liée aux coûts salariaux, aux délais d’implantation et à l’ampleur des investissements. En tant que journaliste spécialisé dans l’industrie, j’ai suivi de près les annonces d’Intel, TSMC, Samsung, STMicroelectronics ou GlobalFoundries, les dispositifs européens comme le Chips Act, et les dynamiques d’écosystème autour d’IMEC et des clusters franco‑allemands. Voici ce que j’ai appris et ce que je conseille pour concevoir un plan de nearshoring réaliste et compétitif.
Choisir la bonne stratégie d’implantation : spécialisation plutôt que duplication
Le réflexe « recréer exactement ce qu’on avait en Asie » est coûteux et rarement efficient. Plutôt que de dupliquer des usines génériques, je recommande de définir une stratégie d’implantation fondée sur la spécialisation : concentrer en Europe des segments à forte valeur ajoutée (ex. packaging avancé, capteurs, puissance, ou nœuds matures pour l’automobile) et garder la production en volume la plus compétitive là où elle l’est encore.
La spécialisation permet de :
- réduire les investissements initiaux en ciblant des lignes de produits précises,
- accélérer la montée en compétence locale grâce à des formations ciblées,
- créer des synergies avec des centres de R&D (IMEC, CEA, Fraunhofer) et des équipementiers (ASML, Applied Materials).
Financement et incitations : jouer collectif avec les politiques publiques
Le Chips Act et les mécanismes IPCEI offrent des leviers financiers non négligeables. Mais la réalité est que les subventions couvrent rarement la totalité du delta de coûts. Pour rester compétitif, il faut combiner :
- financements publics (subventions, avances remboursables),
- partenariats public‑privé,
- financements d’écosystème (clusters, fonds régionaux),
- coûts partagés via alliances industrielles (partage d’infrastructures, lignes pilotes).
J’ai observé des montages financiers intelligents : par exemple, des consortiums où un acteur majeur apporte la techno, des PME locales fournissent des services, et la région finance les infrastructures. Ces montages réduisent le risque pour chaque partie et accélèrent le ROI.
Automatisation et flexibilité : compenser le coût salarial
La compétitivité en Europe passe par l’automatisation poussée. Les usines « lights out » ou semi‑autonomes diminuent la sensibilité aux salaires et améliorent la qualité. Investir massivement dans l’IoT industriel, la robotique et le contrôle qualité par vision permet de :
- réduire les coûts opérationnels sur le long terme,
- augmenter le rendement (yield) et réduire les rebuts,
- rendre la production plus résiliente aux variations de demande.
Des collaborations avec des équipementiers comme ASML pour les EUV ou des spécialistes d’automatisation permettent de mutualiser les coûts et d’accélérer l’intégration.
Protéger la chaîne d’approvisionnement amont : matériaux, équipements et sous‑traitants
Relocaliser une fonderie sans sécuriser l’approvisionnement en photorésines, gaz spéciaux, huiles, plaques de silicium et outillages, c’est courir un risque considérable. Voici les actions essentielles :
- mettre en place des contrats cadres long terme avec fournisseurs critiques (ex. fournisseurs de gaz de spécialité, Japon ou États‑Unis),
- localiser les fournisseurs de rang 2 et 3 via des incitations régionales,
- constituer des stocks stratégiques pour les composants non substituables,
- diversifier les sources (dual sourcing) pour les matières critiques.
Sur ce point, l’Europe a une marge de progression : beaucoup de consommables viennent d’Asie et du Japon. Investir dans une capacité de production européenne pour ces produits est un impératif stratégique.
Écosystèmes régionaux : clusterisation et bénéfices d’agglomération
Les régions qui réussissent sont celles qui créent des écosystèmes denses — laboratoires, écoles d’ingénieurs, fournisseurs, services spécialisés. Le modèle de « cluster » génère des économies d’échelle, facilite le recrutement et accélère l’innovation.
Exemples :
- la vallée de la microélectronique autour d’IMEC et des universités,
- les hubs franco‑allemands combinant ingénierie et industrie automobile,
- les pôles d’emballage (advanced packaging) proches des centres de test et qualification.
Compétences et formation : anticiper la pénurie de talents
La rareté des ingénieurs en semi‑conducteurs en Europe est réelle. Pour y répondre, j’encourage :
- des partenariats avec les universités pour des cursus adaptés (microélectronique, procédés, métrologie),
- des programmes de formation en alternance et reconversion professionnelle,
- des incentives pour attirer des talents internationaux (visas, packages attractifs),
- l’utilisation d’outils de simulation et de jumeaux numériques pour réduire la courbe d’apprentissage opérationnelle.
Optimisation des coûts opérationnels : énergie, eau, logistique
Les fabs consomment énormément d’énergie et d’eau. Pour que la production européenne soit compétitive, il faut rendre ces ressources plus abordables et durables :
- contrats énergétiques long terme incluant énergies renouvelables et stockage,
- recyclage de l’eau et circuits fermés,
- optimisation logistique via hubs multimodaux pour réduire coûts d’import/export,
- intégration d’économies d’échelle en services partagés (traitement des effluents, gestion des déchets dangereux).
Design for Europe : localiser la conception et l’écosystème IP
La localisation de la conception (design) est un atout sous‑estimé. En rapprochant les équipes R&D des fabs, on réduit les allers‑retours, on accélère les cycles produit et on protège mieux la propriété intellectuelle. Encourager des centres de design locaux, des start‑ups et des partenariats avec des sociétés comme Cadence ou Synopsys renforce l’ensemble de la chaîne.
Résilience commerciale : contrats, clients et modèles économiques
Enfin, la sécurisation passe par des modèles commerciaux adaptés : contrats pluriannuels avec clauses flexibles, partages de risques avec clients stratégiques (ex. fournisseurs automobiles), et offres « co‑développées » qui fidélisent. Les OEM européens sont souvent prêts à contribuer au coût de relocalisation contre des garanties d’approvisionnement et de souveraineté.
Mesures rapides et étapes pratiques pour lancer un plan
- cartographier la chaîne actuelle et identifier les maillons critiques,
- prioriser les segments à relocaliser (packaging, nœuds matures, capteurs),
- monter des consortiums régionaux pour mutualiser les coûts,
- négocier des aides publiques et des partenariats R&D,
- prévoir l’automatisation et la formation dès la phase de design,
- sécuriser les matières premières via contrats long terme et diversification.
Relocaliser sans perdre en compétitivité est possible, mais ce n’est pas un simple changement de géographie : c’est une transformation systémique qui exige coordination publique‑privée, investissements ciblés en automatisation et R&D, et une vision d’écosystème. J’ai vu des projets prometteurs en Europe — pas toujours parfaits au démarrage — mais ceux qui réussissent sont ceux qui intègrent ces dimensions dès la conception du plan.